 Jafar Najafov
Keşbek kartı seçəndə ən böyük faiz adətən ən faydalı rəqəm olmur. 10% təklifin aylıq limiti 5 manatdırsa, həmin kateqoriyada 50 manat xərcləyəndən sonra üstünlük bitir. 2% təklif isə daha geniş alışlara tətbiq oluna bilər. Üstəlik, hesabına yazılan 100 bonus həmişə 100 manat demək deyil.
Bu araşdırmada Azərbaycan Mərkəzi Bankının reyestrindəki 21 bankın açıq kart və mükafat təkliflərini yoxladım. Leobank ayrıca bank deyil, Unibank-ın xidmətidir. Məqsəd kartları bir reklam faizi ilə sıralamaq yox, sənin adi xərclərinə uyğun gələn kateqoriyanı, real pul dəyərini və limiti eyni yerdə göstərməkdir. Bütün bankların yoxlanması hər bankda təsdiqlənmiş keşbek tapılması demək deyil.
Ən vacib nəticələr: kart sifariş etməzdən əvvəl bunları bil
- Birbank: seçilən kateqoriyalar üzrə 100 bonus tavanı standart 0,5 AZN çevirmə ilə 50 AZN nağd ekvivalentidir.
- ABB: ayda qazanılan 300 AZN ilə karta köçürülən 150 AZN ayrı limitlərdir; kateqoriya tavanları daha kiçikdir.
- Yelo: kartın adı ilə keşbek paketinin səviyyəsi ayrı anlayışlardır; seçim və uyğunluq tələbi var.
- Bank of Baku Digital: 25% nəqliyyat təklifinin aylıq tavanı 5 AZN-dir.
- Boş xana: məlumatın təsdiqlənmədiyini bildirir. Avtomatik 0% və ya limitsiz demək deyil.
Bu nəticələrin rəsmi keçidləri və sübutları aşağıdakı bank bölmələrindədir. Qısa siyahını universal qaliblər kimi oxuma: bir nəfərin ərzaq xərci, digərinin səyahət və restoran xərci eyni nəticəni verməyəcək.
Əsas proqramların müqayisəsi
Cədvəl 7 oktyabr tarixində görünən şərtlərin xülasəsidir. Kateqoriya faizi bütün mağazalara verilən faiz deyil. “Təsdiqlənməyib” yazılan limitlər hesablamada sonsuz qəbul edilmir. Məbləğlər ayrıca göstərilməyibsə AZN-dir.
Bütün sütunları görmək üçün cədvəli yana sürüşdür.
| Proqram | Faiz / mexanizm | Aylıq və ya kampaniya tavanı | Əsas məhdudiyyət |
|---|---|---|---|
| Birbank / Bir Bonus | Kateqoriya seçimi; cari fərdi faiz tətbiqdə | 100 bonus; standart nağd ekvivalent 50 AZN | Partnyor bonusları ayrıca; nağdlaşdırma əmsalını yoxla |
| ABB / Faydalı keşbek | Paketdə mağaza və kanala görə | 300 qazanma; 150 karta köçürmə | Kateqoriyalarda əsasən 10/20/30; aylıq seçim |
| Unibank / UBank | Classic, Pro, Premium səviyyələri | Ümumi tavan açıq şərtdə təsdiqlənməyib | Mağaza/kateqoriya limitləri; aktivləşdirmə |
| Leobank / standart 2 kateqoriya rejimi | Hər ay seçilən 2 bank kateqoriyası; fərdi faizlər dəyişir | Bank kateqoriyaları üzrə 50 AZN / ay | Partnyor və bank kateqoriyası keşbeki toplanmır |
| Leo Prime / 1% rejimi | Uyğun alış-verişlərə 1% | Aylıq yığım limiti yoxdur | 2 kateqoriya rejiminə alternativ; Prime haqları və istisnaları tətbiq olunur |
| AccessBank | Seçilən 3 kateqoriyada 3% | 100 | Market/restoran/geyim/aptek 20; digər seçilənlər 50 |
| Yelo | Xoş gəldin / Standart / Parlaq | 50 / 90 / 140 | 2 əsas + 2 əlavə seçim; paketə uyğunluq |
| Bank Respublika / Neo | Məhsul cədvəlində 1–4%-dək | Standard 200; Premium 300 | Seçimə bağlı; NeoBonus; mətn ziddiyyətləri var |
| Rabitəbank / Yaşıl | Debet və kredit; kart/pulqabı fərqli | 200 | Əməliyyat ≥10; kateqoriya 20/50/100 |
| Bank of Baku / Bolkart | Adi debet 1,5%; kredit 3% seçilmiş sahələrdə | Ümumi tavan təsdiqlənməyib | Seçimlərdə 10; Digital ayrıca şərtlə |
| AFB / Mono debet | Sadə və Premium/VIP ayrı cədvəl | 100 / 150 | Kateqoriya 20 / 30 |
| Azər Türk Bank | 4 sahədə pilləli 1% → 3% → 6% | 4 sahədə 60; proqramda 200 | Hər sahə 15; 6% yalnız sonrakı xərc hissəsinə |
| XalqKart Cashback | Uyğun alışlarda 2% | 300 | Hər MCC qrupu 30; minimum keşbek köçürməsi 3 |
| Yapı Kredi oktyabr kampaniyası | Debet 3%; kredit 5% | Kampaniya üzrə hər karta 30 | 1 oktyabr–1 noyabr; Mastercard mobil pulqabı |
| Expressbank / Expressclub | Seçilmiş partnyorlarda 30%-dək | Təsdiqlənməyib | Mağaza və əməliyyat şərtləri ayrıca |
| PAŞA Bank əməkhaqqı | Uyğun alışlarda 0,5% | Təsdiqlənməyib | Əməkhaqqı layihəsi; cari tam qayda yoxlanmalıdır |
Birbank: “Cashback” adlı kartda bonusun manat dəyəri
Cari Cashback debet, Platinum və Taksit səhifələri seçilmiş kateqoriyalardan ayda maksimum 100 bonus göstərir. Bir Bonus çevirmə səhifəsində standart çevirmə 1 bonus = 0,5 AZN-dir. Deməli, həmin tavanın standart nağd ekvivalenti 100 × 0,5 = 50 AZN olur. Partnyor alışlarında bonusların limitsiz olduğu yazılır, lakin həmin partnyorun şərtləri yenə qüvvədədir.
Cari bütün müştərilərə aid oktyabr kateqoriya faizləri açıq məhsul səhifəsində təsdiqlənmədi. Tətbiqdə öz təklifini görmədən köhnə reklam faizini hesablamaya salma. Bonusla partnyordan mal almaq və bonusu karta pula çevirmək fərqli istifadə yollarıdır. Special abunəliyinin nağd çevirməni hamı üçün 1:1 etməsi də bu yoxlamada qəti təsdiqlənmədi.
Debet məhsulunda rezident müştəri üçün hər valyutada ilk iki kart pulsuz, sonrakı kart 15 AZN göstərilir. Kredit məhsullarını ayrıca qiymətləndir: Star üzrə ay sonunda qalan 500 AZN borc üçün 10 AZN, 501 AZN üçün 20 AZN istifadə haqqı nümunəsi var. Faizsiz ifadəsi bütün borclanma xərclərinin sıfır olması deyil.

ABB: qazanma, kateqoriya və köçürmə limitlərini ayır
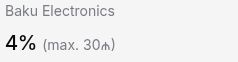
Faydalı keşbekdə hər ay paket seçilir. Görünən nümunələr: Partnyor paketində Baku Electronics 4% / 30 AZN, QR ödəniş 1,5% / 30 AZN, BakıKart QR 3% / 10 AZN. Fərdi paket dəyişə bilər.
Ümumi aylıq qazanc tavanı 300 AZN, karta köçürmə tavanı 150 AZN-dir. 10 AZN köçürmə həddinin “çatdıqda” və “çox olduqda” ifadələri səhifədə fərqlənir; dəqiq sərhədi tətbiqdə yoxla. Limit sonrası 1% iddiası əsas qaydada təsdiqlənmədi.
Bir çox yerli partnyorda ABB kartı və ABB POS-u tələb olunur. Eyni mağazada QR seçmək partnyor dərəcəsi əvəzinə QR kateqoriyasını işə sala bilər. Mənbə: cari paketlər və açılan şərtlər, dəstək izahı.
Unibank: UBank səviyyəsi ilə kartın premium adı eyni deyil
Bütün sütunları görmək üçün cədvəli yana sürüşdür.
| Kateqoriya | Classic | Pro | Premium | Tavan |
|---|---|---|---|---|
| Bravo | 1,5% | 3% | 5% | 20 AZN |
| Restoran | 2% | 3% | 4% | 20 AZN |
| Fast food | 1% | 1,5% | 2% | 20 AZN |
Keşbek UBank-da aktivləşdirilməlidir; əvvəlki əməliyyatlara avtomatik tətbiq edilmir. Son 30 gündə tətbiqə giriş şərti var. Pro üçün əvvəlki ay 300 AZN xərc və əlavə uyğunluq, yaxud ümumi 600 AZN xərc yolu göstərilir. Premium üçün 800 AZN xərc və əlavə uyğunluq, yaxud 1 500 AZN xərc yolu var. Əlavə uyğunluq balans, uyğun əmanət və ya aktiv nağd kreditlə bağlıdır; təkcə kartın üstündə “Premium” yazılması kifayət deyil.
Keşbek növbəti ay balansa düşür; karta köçürmə minimumu 10 AZN-dir. Cari qaydada vahid ümumi aylıq tavanı təsdiqləmədim; köhnə 90 AZN rəqəmini təkrar etmirəm. Taksit, köçürmə, nağdlaşdırma və maliyyə əməliyyatları istisnalardandır. Mənbə: UBank keşbek şərtləri. UCard məhsulu və kart tarifi kartın öz xidmət xərclərini ayrıca yoxlamağa imkan verir.
Leobank: oktyabr kateqoriyaları, partnyorlar və Prime xərci
Leobank-da standart kateqoriya rejimi ilə Prime 1% rejimini ayrı müqayisə etmək lazımdır. Standart rejimdə hər ay tətbiqdən iki bank kateqoriyası seçilir; həmin kateqoriyalardan ümumi aylıq tavan 50 AZN-dir. Leo Prime-də ay üçün bunun əvəzinə uyğun alış-verişlərə 1% rejimi seçilə bilər və bu rejimdə aylıq keşbek yığım limiti yoxdur. Bunlar iki alternativdir: 1% ilə seçilmiş kateqoriya faizi eyni alışda toplanmır. Kateqoriya və faizlər müştəriyə görə dəyişə bildiyindən, öz kartına təqdim edilən seçimi tətbiqdə yoxla. Mənbələr: standart keşbek, Leo Prime və bank xidmətləri şərtlərinin 2.13-cü bəndi.
7 oktyabrda açıq standart keşbek səhifəsində görünən nümunələr bütün müştərilər üçün universal faiz deyil: bank kateqoriyalarından iki seçim edilir. Ərzaq 0,75%, restoran/kafe 1%, taksi 3%, Buta/Aloe+ 4%, kino 10% nümunələri görünür. Bank kateqoriyalarının cəmi aylıq 50 AZN ilə məhdudlaşır. Partnyor siyahısında Bravo 7%, JYSK və Bytelecom 8% görünürdü; partnyoru aktivləşdirmək və konkret şərtlərə uyğun alış etmək lazımdır. Bu təkliflərin növbəti ay qalacağına zəmanət yoxdur.
Partnyor keşbeki uyğun bank kateqoriyasının üstünə gəlmir, onu əvəz edir. Karta çıxarış üçün 10 AZN yığılmalıdır. Cari kateqoriya səhifəsi bu fərqi yoxlamaq üçün əsas mənbədir.
Prime iki kateqoriya modelinə alternativ 1% limitsiz variant təqdim edir. Tarifdə 50 AZN buraxılış, ilk aydan sonra aylıq 10 AZN xidmət haqqı var. Pulsuz xidmət sərhədində ziddiyyət qalır: məhsul səhifəsində 5 000 və daha çox, PDF-də hər günün sonunda 5 000-dən yuxarı şəxsi vəsait yazılıb. Dəqiq 5 000 AZN saxlamağı haqqdan azadolma zəmanəti sayma.
Hissəli ödəniş qaydası və 1 oktyabr kredit şərtləri də vacibdir: taksitə çevrilən alışın əvvəlki keşbeki geri tutula bilər. Yalnız mükafat qazanmaq üçün borcu uzatmaqla yaranan xərcin qazancı keçməsi mümkündür.
AccessBank: 3% təklifdə 100 manatın hamısı bir kateqoriyadan gəlmir
VISA myCard White, VISA myCard Black və VISA OK Card üçün ayda üç kateqoriya seçilir; hərəsində 3% göstərilir. Market, kafe/restoran, geyim və aptek kateqoriyasının hər birində tavan 20 AZN-dir. Kino, gül, zoo/baytarlıq, gözəllik/SPA, idman və əyləncə seçimlərində 50 AZN tavan var. Ümumi aylıq hədd 100 AZN-dir. Seçim yalnız ayda bir dəfə edilir.
Məsələn, yalnız marketə 1 000 AZN xərcləsən, 3% hesabı 30 AZN etsə də kateqoriya tavanı nəticəni 20 AZN-ə endirir. Market, restoran və aptek seçiminin hərəsi 20 AZN olduğundan birlikdə maksimum 60 AZN edir.
White 15 AZN, Black 200 AZN buraxılış qiyməti ilə fərqlənir. Eyni keşbek faizinə görə bahalı kart seçmək ayrıca əsaslandırma tələb edir. OK Card kreditdir: 1 sentyabr tarifində hər tam və ya natamam 200 AZN üçün aylıq 5 AZN istifadə haqqı göstərilir; məhsuldakı köhnə cədvəllə qarışdırma. Mənbə: rəsmi myCard məlumatı, 1 sentyabr tarifi.
Yelo: oktyabr paketləri və balans şərti
Bütün sütunları görmək üçün cədvəli yana sürüşdür.
| Paket | Market | Restoran və geyim, hərəsi | Azparking | Ümumi tavan |
|---|---|---|---|---|
| Xoş gəldin | 1% / 15 | 1,5% / 15 | 20% / 10 | 50 |
| Standart | 2% / 30 | 2% / 30 | 20% / 15 | 90 |
| Parlaq | 3% / 50 | 3% / 50 | 20% / 20 | 140 |
Ayda iki əsas və iki əlavə kateqoriya seçilir. Seçimsiz keşbek hesablanmır. Xoş gəldin ilk debet kartı üçün 30 günlük imkandır; sonra uyğunluq tələb olunur. Standart üçün yollardan biri əvvəlki ay kartda 1 000–2 999,99 AZN orta qalıqdır; Parlaqda 3 000 AZN və yuxarı. Uyğun əmanət/kredit yolları da var. Premium adlı kart almaq avtomatik Parlaq səviyyəsi vermir.
Əlavə kateqoriyalar paketə görə dəyişir; Wingz yalnız Mastercard, AZAL və dəmir yolu üzrə isə MCC ilə yanaşı satıcı adı da uyğun olmalıdır. 10 AZN təsdiqlənmiş keşbekdən sonra karta köçürmə mümkündür. Mənbə: oktyabrın rəsmi keşbek şərtləri. Kart tarifində Digital/Light və Taksit pulsuz, Premium 50 AZN/5 il, Infinite 200 AZN/5 il göstərilir; SMS ayrıca 3 AZN/aydır.
Bank Respublika: Neo Standard və Premium-u ayır
Bütün sütunları görmək üçün cədvəli yana sürüşdür.
| Kateqoriya | Faizədək | Standard tavanı | Premium tavanı |
|---|---|---|---|
| YDM | 1,5% | 10 | 25 |
| Supermarket | 2,5% | 10 | 25 |
| Geyim və restoran, hərəsi | 3,5% | 15 | 25 |
| Dəyişkən kateqoriya 1 / 2 | 4% / 3% | 15 / 15 | 25 / 25 |
| Digər uyğun alış | 1% | Ümumi hədd daxilində | Ümumi hədd daxilində |
Cari cədvəl Standard üçün 200 AZN, Premium üçün 300 AZN ümumi limit göstərir. Məhsulun köhnə FAQ hissəsində fərqli ümumi ifadələr qaldığı üçün “hər Neo-da 300 AZN” yazmaq düzgün olmaz. Kateqoriya limiti sonrası 0,5% sətiri mövcuddur; bu detal digər banklara şamil edilmir.
NeoBonus-un 1 000 vahidi 1 AZN-ə çevrilir. Əvvəlki ayın bonuslarını növbəti ayın 5-dən sonra tətbiqdə pula çevirmək üçün ayrıca aylıq pəncərə var; uzun bonus etibarlılığı həmin pəncərənin müddətsiz olması deyil. Birillik xidmət Standard-da 10 AZN, Premium-da 40 AZN göstərilir. Mənbələr: Standard, Premium. 22 iyul adlı tarif PDF-i bu yoxlamada açılmadı; orada yazılanı görmüş kimi təqdim etmirəm.
Rabitəbank: eyni mağazada kartla və telefonla fərqli nəticə
Bütün sütunları görmək üçün cədvəli yana sürüşdür.
| Kateqoriya | Debet kart / pulqabı | Kredit kart / pulqabı | Tavan |
|---|---|---|---|
| Market | 0,5% / 1% | 1,5% / 1,5% | 20 |
| YDM | 0,5% / 1% | 1% / 2% | 20 |
| Restoran | 1% / 1% | 2% / 1,5% | 20 |
| Geyim | 1% / 3% | 2% / 5% | 20 |
| Elektronika | 2% / 3% | 2% / 3% | 20 |
| Kinoteatr | 10% / 10% | 10% / 10% | 20 |
Pulqabı Apple Pay, Google Pay və Garmin Pay-i bildirir. Yaşıl paketdə ümumi aylıq tavan 200 AZN, hər əməliyyat üçün minimum 10 AZN-dir. Token ödənişində bank əməliyyatın yekun silinməsini gözləyir; bu, adətən 3, bəzən 35 gün çəkə bilər.
Ümumi nəqliyyat istisnası ilə bəzi kredit kateqoriyaları arasında uyğunsuzluq qalır. Mənbə: AZ səhifəsində açılan Yaşıl şərtləri. Bitmiş kampaniyaları cari sayma.

Bank of Baku: Digital ilə adi Bolkart eyni tarif deyil
Adi Bolkartda Dostbank vasitəsilə aylıq üç seçim var. Araz, Bravo, restoran, geyim, SOCAR və Azpetrol nümunələrində debet 1,5%, kredit 3%; kateqoriya limiti 10 AZN göstərilir. Debet/kredit variantı iki seçim sayılır. SOCAR/Azpetrol üçün Bank of Baku POS-terminalı şərti var.
Digital debetdə seçim tələb olunmur: SOCAR + Azpetrol birlikdə 5% / 15 AZN, Araz + Bravo birlikdə 5% / 15 AZN, metro/avtobus 25% / 5 AZN göstərilir. Birgə limit hər mağazaya ayrıca verilmir. QR üzrə 5% / 5 AZN ayrıca qaydadır. Vahid ümumi tavan təsdiqlənmədi.
Kreditin biraylıq ödəniş rejimi ilə 3/6/12 aylıq taksit fərqlidir; taksitdə əlavə partnyor təklifi olmadıqda həmin standart faizi qəbul etmə. Mənbələr: cari keşbek PDF-i, 1 sentyabr kampaniya səhifəsi.
AFB Mono: debet səviyyələri, tarif və kreditdə boşluq
Bütün sütunları görmək üçün cədvəli yana sürüşdür.
| Kateqoriya | Sadə / Eco / Digital | Premium / VIP |
|---|---|---|
| Market | 1% | 1,25% |
| Kafe/restoran | 1% | 1,5% |
| Geyim | 1,5% | 2% |
| YDM | 0,5% | 0,75% |
| Kinoteatr | 5% | 10% |
| Hər kateqoriya tavanı | 20 AZN | 30 AZN |
| Ümumi aylıq tavan | 100 AZN | 150 AZN |
25 sentyabr kart tarifi və ayrıca keşbek qaydası əsas götürülüb. Digital pulsuzdur; fiziki və premium variantların buraxılış haqları fərqlənir, SMS ayda 1 AZN-dir. Cari açıq mənbədə köçürmə vaxtı və minimum çıxarış həddi tam göstərilmir.
Mono Kredit səhifəsi 10%-dək reklam edir, ancaq bu debet cədvəlini kredit kartına köçürmək üçün dəlil tapılmadı. Kredit məhsulunda 18%-dən nominal faiz və 1,5% komissiya kimi ayrıca xərclər görünür. Ona görə kredit üçün yuxarıdakı tavanları təsdiqlənmiş fakt kimi oxuma. Mənbələr: 25 sentyabr debet tarifi, keşbek qaydası, Mono Kredit.
Azər Türk Bank: 6% pilləlidir, bütün xərcə vurulmur
atb-nin SOCAR, Araz, Temu/Trendyol və restoran sahələrində hər kateqoriyanın ilk 150 AZN xərci 1%, sonrakı 150 AZN hissəsi 3%, 300 AZN-dən yuxarı hissəsi 6% ilə hesablanır. Hər kateqoriya 15 AZN, dörd sahə birlikdə 60 AZN həddindədir. Ümumi proqramdakı 200 AZN tavanını bu dörd sahədən avtomatik əldə olunan məbləğ kimi təqdim etmək olmaz.
Bir sahədə 450 AZN uyğun xərc nümunəsi: 150 × 1% + 150 × 3% + 150 × 6% = 15 AZN. Effektiv geri dönüş 3,33%-dir. Sadəcə 450 × 6% yazmaq 27 AZN nəticə verər və qaydanı pozar. Həmin sahədə daha çox xərcləsən də 15 AZN tavanı nəzərə alınmalıdır.
Rəqəmsal debet pulsuz, fiziki çap 15 AZN, SMS 1 AZN göstərilir. Partnyorların 30%-dək ayrıca reklamı bütün alışların faizi deyil. Mənbə: 1 martdan tətbiq olunan pilləli model, kart tarifi.
Xalq Bank: 2% pul, 3% isə yanacaq bonusu ola bilər
XalqKart Cashback uyğun alışlarda 2% pul qaytarır. Aylıq ümumi limit 300 AZN olsa da hər MCC qrupu 30 AZN ilə məhdudlaşır. Eyni qrupdakı bir neçə mağazada alış etmək ayrıca limit yaratmır. AZN kart üzrə minimum aylıq ödəniş 3 AZN-dir; hesablaşma ayın son iş günü aparılır. Debet kart 15 AZN/3 ildir; Bakı/Sumqayıtda 300, digər filiallarda 200 AZN ilkin mədaxillə pulsuz verilir. Mədaxil xidmət haqqı deyil, hesabında qalan puldur.
Petrol kartın 3%-i Oil bonusudur: 1 Oil 1 AZN yanacaq dəyəri verir, Azpetrol-da fiziki kartla istifadə olunur və pula çevrilmir. Yanacaq almayacaqsansa bu mükafatın sənin üçün praktik dəyəri aşağı ola bilər. Cashback Taksitdə 2%, Petrol Taksitdə 3% birdəfəlik, taksitsiz alışa aiddir. Taksit kartlarının pulsuz banneri ilə 5 oktyabr tarifindəki 15 AZN arasında ziddiyyət var.
Rəsmi mənbələr: Cashback qaydası, Petrol qaydası, 5 oktyabr tarifi.
Yapı Kredi, Expressbank və PAŞA Bank: kampaniya ilə daimi proqramı ayır
Yapı Kredi: 1 oktyabr–1 noyabr 2026 kampaniyasında Mastercard debetə 3%, World kreditə 5% təklif olunur. Sahələr market, restoran və kinodur; ölkədaxili POS-da Apple Pay/Google Pay tokeni tələb edilir. Kampaniyanın bütün sahələri üzrə hər karta maksimum 30 AZN var. Fiziki kart, internet alışları, xaric və biznes kartları bu təklifə daxil deyil. Keşbek balansının nağd çıxarışını təsdiqləmədim; World partnyorlarında xərcləmə ilə qarışdırılmamalıdır. Rəsmi kampaniya şərti.
Expressbank: Expressclub seçilmiş partnyorlarda 30%-dək təklif edir. Bu, ümumi supermarket və ya bütün restoran faizi deyil. Cari siyahıda Chef Pizza onlayn sifariş üçün 30% nümunəsidir. Açıq səhifələrdə vahid aylıq tavan, minimum köçürmə və dəqiq ödəniş günü təsdiqlənmədi. Standard, Platinum və kredit variantının xidmət xərcləri eyni deyil. Rəsmi məhsul məlumatı.
PAŞA Bank: cari əməkhaqqı kartı səhifəsi uyğun nağdsız alışlar üçün 0,5% göstərir. Kartın verilməsi işəgötürənin layihəsi və müqavilə ilə bağlıdır. Köhnə 1% xəbəri cari faiz kimi qəbul edilmir. Açıq tam cari limit və istisna sənədini əldə edə bilmədiyim üçün bu hissə qismən təsdiqlənmişdir. Əməkhaqqı kartı səhifəsi.
Qazanılan məbləği real xərcinlə hesabla
Aşağıdakı nümunələr rəsmi dərəcələrdən çıxarılan hesablamalardır, bankın sənə fərdi vədi deyil. Hər alışın uyğun sayıldığını, lazım olan seçimin əvvəlcədən edildiyini və ay ərzində əvvəlki keşbeklə limitin tutulmadığını fərz edirəm. Kart, SMS, abunə və kredit haqqı ayrıca çıxılmalıdır.
Bütün sütunları görmək üçün cədvəli yana sürüşdür.
| Ssenari | Sadə faiz hesabı | Limitdən sonra | Nəyi dəyişir? |
|---|---|---|---|
| Access: 1 000 AZN market | 1 000 × 3% = 30 | 20 AZN | 20 AZN kateqoriya tavanı |
| Digital Bolkart: Araz/Bravo cəmi 500 AZN | 500 × 5% = 25 | 15 AZN | İki şəbəkənin birgə tavanı |
| Digital Bolkart: 40 AZN metro/avtobus | 40 × 25% = 10 | 5 AZN | 25% reklam, effektiv 12,5% |
| XalqKart: eyni MCC qrupunda 2 000 AZN | 2 000 × 2% = 40 | 30 AZN | Ümumi 300 limiti qrup tavanını ləğv etmir |
| ABB: IST Petrol 500 AZN, uyğun paket/POS | 500 × 5% = 25 | 20 AZN | Konkret tərəfdaş və kanal |
| Birbank: 100 bonusun standart nağd çevirməsi | 100 × 0,5 | 50 AZN | Bonus vahidi manat deyil |
Fərz et ki, ayda 500 manat market, 150 manat yanacaq və 200 manat restorana xərcləyirsən. Bu üç məbləği bir “orta faiz”lə vurmaq düzgün müqayisə yaratmır. Marketin adı, restoranın MCC-si, kateqoriya seçimi və yanacaqdoldurma məntəqəsindəki POS bankı əvvəlcə uyğunluğu müəyyən edir. Sonra kateqoriya tavanı, daha sonra ümumi tavan tətbiq olunur. Müəyyən edilməyən əməliyyat üçün ehtiyatlı hesabda qazancı təsdiqlənməmiş saxla.
Sadə hesablama modeli belədir: uyğun xərc × faiz → kateqoriya limiti → ümumi limit → bonusun istifadə əmsalı → xidmət və əməliyyat xərclərinin çıxılması. Limit dolduqdan sonra dərəcə dəyişirsə, xərcin əvvəlki və sonrakı hissəsini ayrı hesabla. Bir bankda 0,5% davam etməsi bütün kartlarda eyni mexanizm olduğu mənasına gəlmir.
Prime-ın yalnız 1% variantından istifadə edib aylıq 10 AZN haqq ödədiyini düşünək. Həmin ay sadəcə xidmət haqqını qarşılamaq üçün 1 000 AZN uyğun alış lazımdır. İlk 12 ayda 50 AZN buraxılış və 11 aylıq 10 AZN haqqın cəmi 160 AZN edirsə, bunu yalnız 1% ilə qaytarmaq üçün 16 000 AZN illik uyğun xərc tələb olunur. Pulsuz xidmət şərtini ödəyən şəxsin hesabı fərqli olacaq. Səyahət üstünlüklərinin şəxsi dəyəri bu nümunəyə daxil edilməyib.
Digər vacib müqayisə alışın qiymətidir. Bir mağazada məhsul 100 manat ucuzdursa, başqa mağazanın maksimum 20 manat keşbeki qiymət fərqini bağlamır. Keşbek üçün əlavə alış etmək də qənaət deyil: əvvəl planlaşdırmadığın 100 manatlıq xərcin 5 manatını geri almaq büdcədən 95 manat çıxarır. Seçimi əvvəl alış ehtiyacına, sonra yekun xərcə görə et.
Bütün 21 bank üzrə əhatə və açıq qalanlar
Əhatənin bazası Mərkəzi Bankın banklar reyestridir. Aşağıdakı cədvəl hər bankın araşdırmaya daxil olduğunu göstərir. “Cari rəqəm tapılmadı” həmin bankın heç vaxt keşbek verməməsi barədə hökm deyil; yoxlama tarixində açıq, aktual və müqayisəyə yararlı sübutun məhdud olduğunu bildirir.
Bütün sütunları görmək üçün cədvəli yana sürüşdür.
| Bank | Yoxlamanın nəticəsi | Qeyd |
|---|---|---|
| AccessBank | Təsdiqlənmiş proqram | myCard / OK Card; kateqoriya və ümumi limit |
| AFB Bank | Təsdiqlənmiş debet proqramı | Mono; kredit faizi və limitləri qismən |
| ABB | Təsdiqlənmiş proqram | Faydalı keşbek; fərdi paketlər mümkündür |
| Azərbaycan Sənaye Bankı | Cari rəqəm tapılmadı | Cari kart və tariflər; 2019 rəqəmi köhnədir |
| Azər Türk Bank | Təsdiqlənmiş proqram | Pilləli kateqoriya və ayrıca partnyor modeli |
| Bank Avrasiya | Cari rəqəm tapılmadı | Kart məhsulu və tariflər yoxlanıldı |
| Bank of Baku | Təsdiqlənmiş proqram | Bolkart və Digital qaydaları ayrıdır |
| Bank Respublika | Cari məhsul cədvəli var | Neo; FAQ ziddiyyətləri və PDF əlçatanlığı qeyd edildi |
| Premium Bank | Cari nağd keşbek tapılmadı | AllMiles mil məhsulu pul keşbeki kimi sayılmır |
| Bank VTB (Azərbaycan) | Cari rəqəm tapılmadı | İndeksdə qalan köhnə kampaniya aktual sayılmadı |
| Expressbank | Partnyor proqramı var | Expressclub; vahid aylıq tavan təsdiqlənməyib |
| Kapital Bank | Təsdiqlənmiş bonus proqramı | Birbank / Bir Bonus; manat əmsalı ayrıca |
| Melli İran Bankı Bakı filialı | Cari rəqəm tapılmadı | Ödəniş kartı və tarif səhifələri yoxlanıldı |
| Yelo Bank | Təsdiqlənmiş aylıq proqram | Oktyabr 2026; paket uyğunluğu və seçim |
| PAŞA Bank | Faiz təsdiqləndi, şərtlər qismən | Əməkhaqqı kartı 0,5%; cari tam qayda boşluğu |
| Rabitəbank | Təsdiqlənmiş proqram | Yaşıl; kredit/debet və ödəniş kanalı ayrıdır |
| TuranBank | Rəsmi indeks məlumatı, canlı təsdiq məhdud | Göy ulduz; nağdlaşdırma təsdiqlənməyib |
| Unibank | İki xidmət ayrıca araşdırıldı | UBank və Leobank; bir hüquqi bank |
| Xalq Bank | Təsdiqlənmiş pul və bonus proqramları | Cashback / Petrol; taksitdə bəzi şərtlər ziddiyyətli |
| Yapı Kredi Bank Azərbaycan | Cari kampaniya və partnyor proqramı | Oktyabr kampaniyası; World xərcləmə qaydası |
| Ziraat Bank Azərbaycan | Keşbek reklamı var, cari rəqəm açıq deyil | Köhnə 2023 tarifini aktual saymadım |
TuranBank: rəsmi səhifənin axtarış indeksində Mobilbank ödənişinə hər manata 20 ulduz, POS/internet alışına 10 ulduz, 2 000 ulduza 1 AZN istifadə dəyəri göstərilir. Hesablanan ekvivalentlər 1% və 0,5%-dir; əməliyyat 10 AZN-dən böyük olmalıdır. Canlı səhifə cavab vermədiyinə və nağd çıxarış təsdiqlənmədiyinə görə bunu tam yoxlanmış nağd keşbek kimi əsas cədvələ daxil etmirəm. Rəsmi proqram səhifəsi.
Ziraat Bank: cari Bankkart Kredit səhifəsində keşbek üstünlüyü var, amma köhnə 2023 sənədindəki faiz cədvəli hazırda bağlanan daha yeni sənəddə görünmür. Köhnə 0,5/0,75% rəqəmlərini cari təklif kimi verməkdənsə bankdan yazılı tarif istəmək daha dürüstdür. Cari Bankkart məhsulu.
ASB-nin ingiliscə səhifəsində keşbekə oxşayan texniki başlığın altındakı 5/20/25 AZN rəqəmləri AZ səhifəsində kart qiyməti kimi görünürdü. Belə texniki uyğunsuzluğu qazanc kimi cədvələ salmadım. Premium Bankın AllMiles məhsulunu və köhnə klub materiallarını da hazırkı nağd keşbek dərəcəsi əvəzinə istifadə etmədim. Bəzən araşdırmanın ən faydalı nəticəsi rəqəm tapmaq deyil, yanlış rəqəmi kənarda saxlamaqdır.
Kredit, taksit, endirim və bonus: dörd ayrı hesab
Debet kartda öz pulunu xərcləyirsən. Kredit kartında bank vəsaitindən istifadə əlavə öhdəlik yaradır. Faiz, istifadə haqqı, gecikmə cəriməsi, nağdlaşdırma və köçürmə komissiyası keşbeki rahatlıqla üstələyə bilər. Üstəlik, bəzi proqramlarda taksit əməliyyatına keşbek verilmir, yaxud sonradan taksitə çevriləndə əvvəl verilmiş məbləğ geri alınır. Kreditin limitini keşbek qazanmaq üçün ayrıca büdcə kimi görmə.
Güzəşt müddətində də minimum ödənişlə bütün borcu bağlamağı qarışdırmaq olmaz. Minimum ödəniş gecikmədən yayınmaq üçün kifayət edə bilər, amma qalan borcu faizsiz saxlamaya bilər. Müqavilədə faiz hansı tarixdən hesablanır, hansı əməliyyat güzəştə daxildir və tam ödəniş hansı gündə edilməlidir suallarına cavab axtar. Bu məqalənin keşbek müqayisəsi kreditin tam qiymətləndirilməsi deyil; nominal faiz, FİFD və ümumi xərc müqayisəsi ayrıca mövzudur.
Mağaza endirimi alış anında qiyməti azaldır. Keşbek sonradan hesablanır və əməliyyat yekunlaşana qədər gözləmədə qala bilər. Bonusun istifadə yeri və müddəti məhdud ola bilər. Bunları bir “qazanc” sütununda toplamaq istəyirsənsə əvvəl hamısını eyni istifadə ssenarisinə çevir: karta nağd çıxarış, həmin mağazada növbəti alış və ya yanacaq. İstifadə etməyəcəyin bonusu nağd pula bərabər qiymətləndirmək büdcəni şişirdir.
Ödənişdən əvvəl səkkiz sual
- Bu ay seçim etmişəm? Keçən ayın paketinin avtomatik qaldığını fərz etmə.
- Kartım və səviyyəm uyğundur? Kredit/debet, VISA/Mastercard, AZN/xarici valyuta və köhnə/yeni məhsul fərqi ola bilər.
- Mağaza və filial daxildir? Şəbəkənin adı kifayət deyil; onlayn sayt ayrıca qaydaya düşə bilər.
- Hansı ödəniş kanalı lazımdır? Fiziki kart, Apple Pay, QR və müəyyən bankın POS-u eyni nəticə verməyə bilər.
- MCC nədir? Bank əməliyyatı mağazanın gündəlik adı ilə deyil, satıcı kodu ilə tanıya bilər. Qarışıq mağazada məhsul növü kateqoriyanı dəyişməyə bilər.
- Limitdən nə qədər qalıb? Kateqoriya, proqram, kart və müştəri limitlərini ayrı yoxla.
- Nə vaxt və necə istifadə edəcəyəm? Minimum çıxarış, təsdiq müddəti, çevirmə pəncərəsi və bonusun bitmə tarixi vacibdir.
- Xalis fayda neçə manatdır? Kart haqqını, SMS-i, abunəni, valyuta fərqini və kredit xərcini çıx.
Böyük alışdan əvvəl tətbiqdə təklifin ekran görüntüsünü və şərtlərin tarixini saxlamaq faydalıdır. Ödənişdən sonra qəbzi, əməliyyatın silinmə tarixini və hesablanan mükafatı müqayisə et. Uyğunsuzluq varsa bankdan konkret əməliyyatın kateqoriyasını, tətbiq edilən faizi və hansı limitə düşdüyünü soruş. Bu suallar “niyə az keşbek gəldi?” sualından daha dəqiq cavab almağa kömək edir.
Araşdırma necə aparıldı və nəyi təsdiqləyə bilmədim?
Bank siyahısı rəsmi reyestrdən götürüldü. Məhsul səhifələri tarif PDF/XLSX-ləri, cari kampaniyalar və mümkün olduqda canlı açılan qayda panelləri ilə tutuşduruldu. Oktyabr başlığı, qüvvəyə minmə tarixi, kampaniyanın son günü, faiz vahidi və limitin kimə aid olması ayrıca yoxlandı. Saytın aşağısında 2026 yazılması köhnə xəbərin 2026 təklifi olması üçün sübut qəbul edilmədi.
Sübut şəkilləri bankların faktiki açıq səhifələrindən götürülüb; maket və ya süni yaradılmış ekran deyil. Şəkillər həmin andakı görünüşü göstərir. Sonrakı dəyişiklikləri izləmək üçün hər bölmədə birbaşa rəsmi keçid saxlanılıb. Rəqəmlərin yanında olan məhdudiyyətləri kəsib yalnız iri faizi nümayiş etdirməkdən yayınmışam. Bütün müqaviləni burada yenidən yaymaq əvəzinə müqayisəyə aid hissə və mənbə verilir.
Şəxsi bank hesabına daxil olunmayıb, kart sifariş edilməyib, test alışları aparılmayıb. Buna görə fərdi tətbiq təklifləri, satıcının hər filialındakı POS/MCC və xüsusi müştəri istisnaları tam görünmür. Bank Respublika-nın bir PDF-i açılmadı, TuranBank-ın canlı səhifəsi əlçatan olmadı, bəzi banklarda isə aylıq limit açıq dərc olunmurdu. Bu boşluqların heç biri təxminlə doldurulmayıb.
Bir neçə kartla işləyəcəksənsə, ən az mürəkkəb kombinasiyadan başla. Bir kart gündəlik alışlara, digəri tez-tez getdiyin uyğun partnyora kifayət edə bilər. Daha çox kart daha yüksək təsdiqlənmiş gəlir demək deyil: seçimi unutmaq, haqq ödəmək və limitləri izləməmək üstünlüyü azaldır. Bir ay faktiki nəticəni ölç, sonra qərar ver. Ehtiyat pulunun saxlanmasını isə keşbekdən ayrı planlaşdır; depozit şərtləri və səhm, ETF və depozit fərqləri başqa məqsədə xidmət edir.
Tez-tez verilən suallar
Ən çox keşbek verən kart hansıdır?
Hamı üçün tək cavab yoxdur. Sənin mağazaların, aylıq məbləğin, uyğun kateqoriyalar, limitlər və kart xərcləri nəticəni dəyişir. Təsdiqlənmiş alış ssenarisi üzrə xalis manat faydasını müqayisə et.
100 bonus 100 manat deməkdir?
Xeyr. Birbank üçün yoxlanan standart nağd çevirmədə 1 bonus 0,5 AZN-dir. Başqa proqramlarda fərqli əmsal və istifadə yeri var. Bonus vahidini ayrıca oxu.
Aylıq limit yazılmayıbsa keşbek limitsizdir?
Belə nəticə çıxarmaq olmaz. Bu araşdırmada həmin xana təsdiqlənməmiş saxlanılıb. Limitin olmadığı ayrıca açıq qayda ilə təsdiqlənməlidir.
Taksitli alışa da eyni keşbek verilir?
Həmişə yox. Bir sıra proqramlarda taksit istisnadır və ya partnyorun ayrıca təklifinə bağlıdır. Sonradan taksitə çevrilən əməliyyatda əvvəlki keşbek geri alına bilər.
Niyə eyni mağazada dostuma daha çox keşbek gəlir?
Kart növü, loyallıq səviyyəsi, seçilmiş paket, fərdi təklif, ödəniş kanalı və qalan limit fərqli ola bilər. Eyni məbləğli iki alış eyni qaydaya düşməyə bilər.
Bu cədvəl nə vaxta qədər keçərlidir?
Yoxlama tarixi 7 oktyabr 2026-dır. Aylıq kateqoriyalar və kampaniyalar daha tez dəyişə bilər. Böyük alışdan əvvəl tətbiqdəki cari təklif və rəsmi şərti yenidən yoxla.
Səhv və ya dəyişən məlumat bildir · Redaksiya qaydaları
Bu yazı necə idi?