 Jafar Najafov
İNTERAKTİV MÜQAYİSƏ
Bankları özün müqayisə et
2 və ya 3 bank seç. Eyni meyarlar üzrə yan-yana bax. Heç bir bank əvvəlcədən seçilmir.
Məlumatların yoxlanma tarixi: 26 sentyabr 2026. Minimum faiz sənin alacağın yekun faiz deyil.Məbləğə görə açıq limitləri süz
İstədiyin məbləği yaz. Sistem yalnız bankın dərc etdiyi maksimal məhsul limitinə baxır, kreditin təsdiq olunacağını göstərmir.
Müqayisə üçün 2 və ya 3 bank seç.
Aylıq ödənişi hesabla
Bu hesablayıcı yalnız annuitet ödənişini və seçdiyin nominal faizi hesablayır. Komissiya, sığorta və digər xərclər daxil deyil.
Bankların sənə verdiyi real təklifləri müqayisə et
Eyni məbləğ və müddət üçün üç təklifin nominal faizini, birdəfəlik komissiyasını və sığorta xərcini yaz. Bu alət bankın rəsmi FİFD hesabını əvəz etmir.
Aylıq annuitet ödənişi, birdəfəlik faizlə göstərilən komissiya və daxil etdiyin əlavə xərc toplanır. Aylıq komissiya, dəyişən sığorta, gecikmə və başqa şərtlər daxil deyil.
Azərbaycanda nağd kredit seçərkən yalnız reklamda görünən “8,9%-dən” və ya “9,5%-dən” rəqəminə baxmaq kifayət deyil. Eyni bankda yekun faiz, komissiya və faktiki illik faiz dərəcəsi, yəni FİFD, müştərinin gəlirinə, kredit tarixçəsinə, məbləğə, müddətə və kampaniyaya görə dəyişir.
Bu araşdırmada 26 sentyabr 2026 tarixində Azərbaycan Mərkəzi Bankının bank reyestrini və bankların öz rəsmi kredit, tarif və müraciət səhifələrini yoxladım. Aşağıdakı rəqəmlər açıq şərtlərdir. Sənin yekun faiz və limitin gəlir, mövcud borc, kredit tarixçəsi və bankın daxili qiymətləndirməsinə görə fərqlənə bilər.
1 dəqiqədə əsas məqamlar
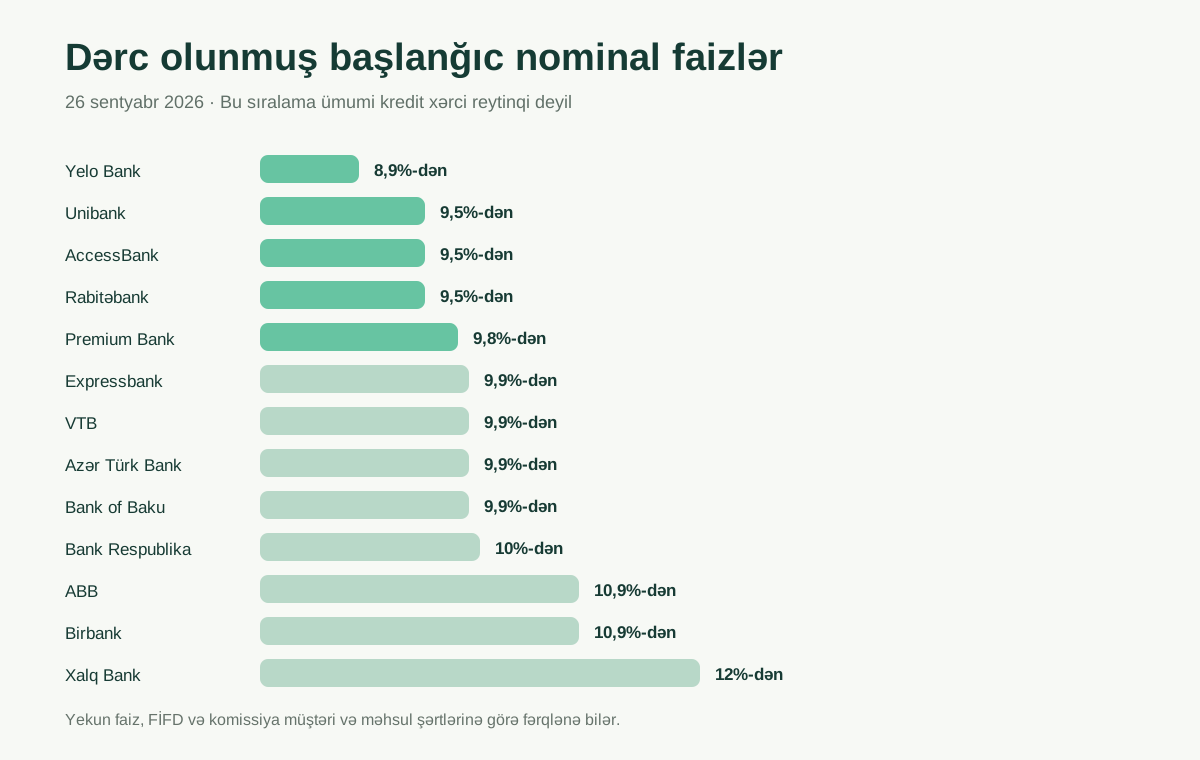
- Yoxladığım rəsmi səhifələr arasında ən aşağı açıq başlanğıc nominal faiz Yelo Bank-da 8,9%-dir.
- Unibank, AccessBank və Rabitəbank 9,5%-dən, Premium Bank 9,8%-dən başlayır.
- Expressbank, VTB, Azər Türk Bank və Bank of Baku 9,9%-dən başlayan məhsul göstərir.
- Minimum nominal faiz ümumi xərc demək deyil. FİFD, komissiya və sığortanı birlikdə yoxla.
- Heç bir bank universal “ən sərfəli” deyil. Eyni bank fərqli müştərilərə fərqli faiz və limit təklif edə bilər.
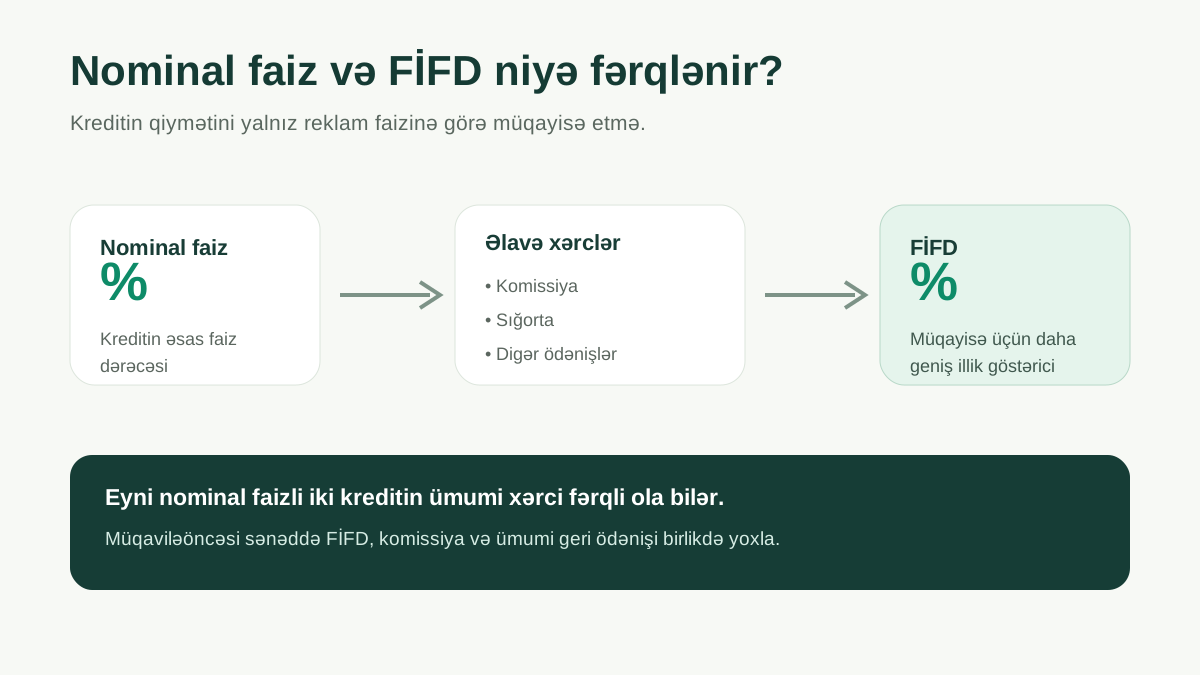
Əvvəlcə vacib fərq: nominal faiz və FİFD eyni deyil
Nominal faiz kreditin əsas faiz dərəcəsidir. FİFD isə kreditin faktiki illik xərcini müqayisə etmək üçün daha faydalı göstəricidir. Mərkəzi Bankın standart məlumatlandırma formasında FİFD ayrıca göstərilir. Kredit reklamında xərc barədə məlumat veriləndə FİFD-in göstərilməsi də tənzimləyici qaydalarda nəzərdə tutulur.
Buna görə aşağıdakı müqayisədə “başlanğıc faiz” ən aşağı reklam olunan nominal faizdir. Bu rəqəmi sənin təsdiqlənəcək faiz dərəcən kimi oxuma.
26 sentyabr 2026 üzrə təsdiqlənən nağd kredit şərtləri
Cədvəl faiz dərəcəsinə görə sadəcə məlumatı oxumağı asanlaşdırmaq üçün düzülüb. Bu sıralama “ən yaxşı bank” reytinqi deyil.
| Bank | Başlanğıc faiz | FİFD | Məbləğ | Müddət | Komissiya |
|---|---|---|---|---|---|
| Yelo Bank | 8,9%-dən | 11,8%–35,8% | 400–50 000 AZN | 59 ayadək | 1%–4,5% |
| Unibank | 9,5%-dən | min. 9,5% | 300–50 000 AZN | 60 ayadək | 1%, 3% və ya 5%, min. 20 AZN |
| AccessBank | 9,5%-dən | 15%-dən | 500–50 000 AZN | 48 ayadək | 0%–3% |
| Rabitəbank | 9,5%-dən | 9,5%–27,61% | 50 000 AZN-dək | 59 ayadək | məhsul və kampaniyadan asılıdır |
| Premium Bank | 9,8%-dən | 11,5%–18,5% | 80 000 AZN-dək | 59 ayadək | 0%–1% |
| Expressbank | 9,9%-dən | 11,9%–36,6% | təminatsız 300–40 000 AZN | 59 ayadək | 0%–3% |
| VTB (Azərbaycan) | 9,9%-dən | 9,9%–20% | 300–100 000 AZN | 59 ayadək | rəsmi məhsul səhifəsində ayrıca göstərilmir |
| Azər Türk Bank | 9,9%-dən | 9,9%–31,9% | 300–80 000 AZN | 59 ayadək | rəsmi məhsul səhifəsində ayrıca göstərilmir |
| Bank of Baku | 9,9%-dən | rəsmi məhsul səhifəsində açıq göstərilmir | 80 000 AZN-dək | 59 ayadək | rəsmi məhsul səhifəsində açıq göstərilmir |
| Bank Respublika | 10%-dən | 14,8%–26,3% | 200–50 000 AZN | 59 ayadək | 1%-dən |
| ABB | 10,9%-dən | cari səhifədə açıq göstərilmir | 70 000 AZN-dək onlayn limit ekranı | 59 ayadək | yekun təklifdən asılıdır |
| Birbank / Kapital Bank | 10,9%-dən | cari səhifədə açıq göstərilmir | 50 000 AZN-dək | 59 ayadək | cari səhifədə açıq göstərilmir |
| Xalq Bank | 12%-dən | 15,21%–39,35% | məhsul üzrə 250 000 AZN-dək | 59 ayadək | 0,5%, min. 20, maks. 1 000 AZN |
Başlanğıc faizə görə nə görünür?
26 sentyabr 2026 tarixində yoxladığım açıq rəsmi məhsul səhifələri arasında Yelo Bank 8,9%-dən başlayan nominal faiz göstərir. Unibank, AccessBank və Rabitəbank 9,5%-dən, Premium Bank 9,8%-dən, Expressbank, VTB, Azər Türk Bank və Bank of Baku isə 9,9%-dən başlayan təklif göstərir.
Bu sıralama ümumi xərc reytinqi deyil. Məsələn, Yelo Bank-da dərc olunmuş FİFD 11,8%–35,8%, AccessBank-da minimum 15%, Premium Bank-da 11,5%–18,5%, Expressbank-da 11,9%–36,6%-dir. Komissiya və sığorta da nəticəni dəyişir.
FİFD diapazonu nə deyir?
Premium Bank rəsmi səhifəsində 9,8%-dən nominal faiz, 0%–1% komissiya və 11,5%–18,5% FİFD göstərir. VTB (Azərbaycan) 9,9%-dən nominal faiz və 9,9%–20% FİFD dərc edir. Bu rəqəmlər açıq səhifələrdəki diapazondur, konkret müştərinin yekun təklifinin həmin minimuma düşəcəyinə zəmanət deyil.
VTB-nin açıq məhsul səhifəsində 100 000 AZN-dək limit və 9,9%–20% FİFD görünür, amma komissiya ayrıca rəqəm kimi göstərilmir. Premium Bank 0%–1% komissiya və 11,5%–18,5% FİFD dərc edir. Buna görə müqaviləöncəsi sənəddə bütün xərcləri birlikdə yoxlamaq lazımdır.
Yüksək məbləğ istəyənlər üçün
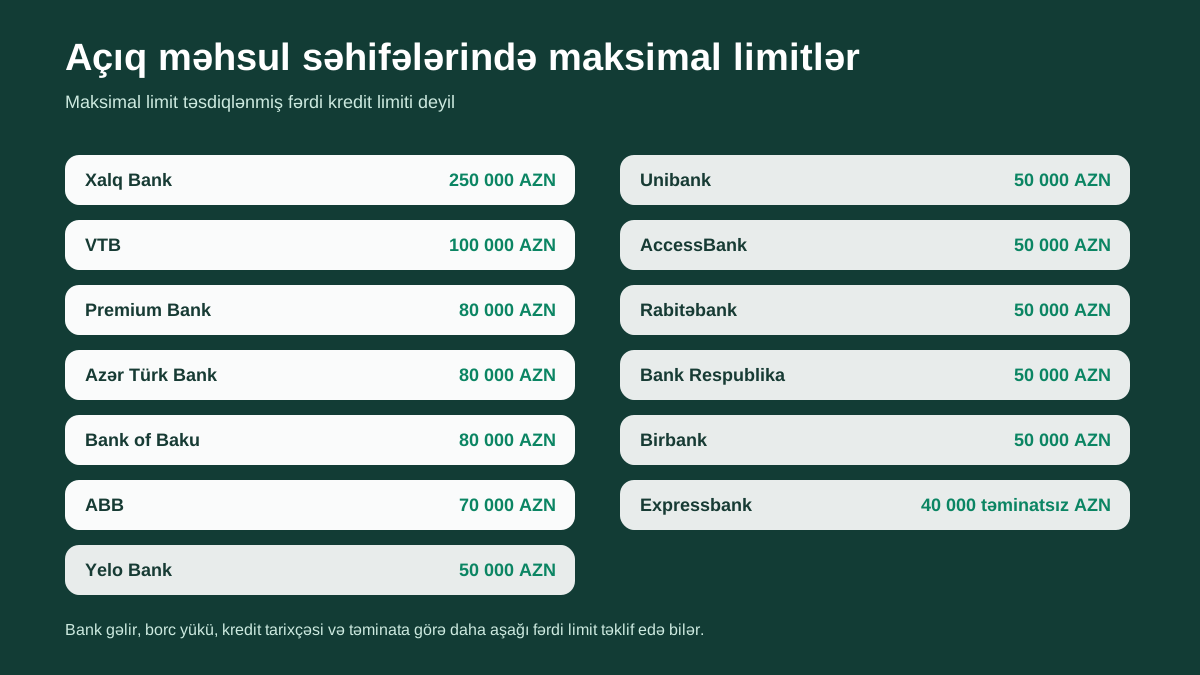
Yalnız açıq maksimal limitə baxanda VTB 100 000 AZN-dək, Premium Bank, Bank of Baku və Azər Türk Bank 80 000 AZN-dək limit göstərir. ABB-nin onlayn limit ekranında 70 000 AZN-dək, Birbank-ın cari müraciət səhifəsində isə 50 000 AZN-dək göstərilir. Xalq Bankın ümumi istehlak məhsulunda 250 000 AZN-dək limit qeyd olunur, amma təminat və konkret limit məbləğə görə dəyişə bilər.
Maksimum limit sənin həmin məbləği alacağın mənasına gəlmir. Bank gəlir, mövcud borc, kredit tarixçəsi və daxili risk qiymətləndirməsi əsasında fərdi limit müəyyən edir.
Refinans və kreditlərin birləşdirilməsi
Bir neçə bank digər bankdakı borcu bağlamaq və ya refinans etmək üçün ayrıca şərtlər təqdim edir. ABB 3 sentyabr–31 oktyabr 2026 kampaniyasında digər bank kreditini ABB-yə gətirənlər üçün faiz endirimi və müəyyən hallarda komissiyasız rəsmiləşdirmə elan edib. VTB digər bank kreditlərini birləşdirmə imkanını nağd kredit məhsulunda göstərir. Azər Türk Bank refinans olunan məbləğ minimum 5 000 AZN olduqda xidmət haqqının 0% olduğunu açıqlayıb.
Refinans zamanı yalnız yeni faizi yox, köhnə krediti vaxtından əvvəl bağlama xərclərini, yeni komissiyanı, sığortanı və yeni müddətin ümumi ödənişə təsirini müqayisə et.
Mərkəzi Bank reyestrini niyə yoxladım?
Bu yazıda adı çəkilən bankların bank statusunu Mərkəzi Bankın açıq reyestri ilə tutuşdurdum. Məsələn, ABB №2, Bank Respublika №83, Expressbank №119, Rabitəbank №136, Unibank №73, Kapital Bank №244, AccessBank №245, Yelo Bank №203, Premium Bank №175, VTB (Azərbaycan) №162, Azər Türk Bank №234, Bank of Baku №247 və Xalq Bank №246 lisenziya ilə reyestrdə göstərilir.
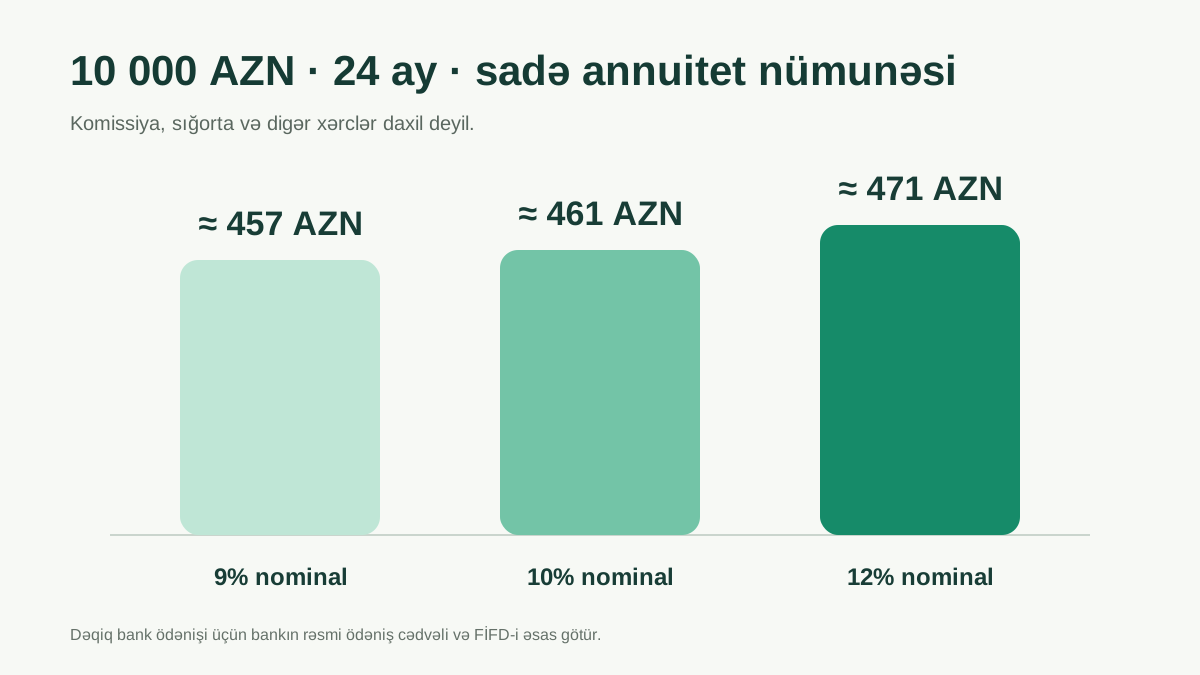
10 000 AZN, 24 ay üçün sadə nümunə
Nominal faiz 9% olarsa annuitet düsturu ilə komissiyasız aylıq ödəniş təxminən 457 AZN, 10% olarsa 461 AZN, 12% olarsa 471 AZN edir. Bu hesablamaya komissiya, sığorta və digər xərclər daxil deyil. Bankın FİFD-i məhz həmin əlavə xərclərin müqayisəsində daha faydalıdır.
Yuxarıdakı interaktiv kalkulyatorda öz məbləğini, müddətini və bankın sənə verdiyi nominal faizi daxil et. Sonra nəticəni bankın təqdim etdiyi ödəniş cədvəli və FİFD ilə tutuşdur.
Borc yükünü də hesabla
Azər Türk Bankın rəsmi FAQ-sında borcalanın aylıq borc yükünün xalis gəlirə nisbəti, yəni DTİ əmsalı izah olunur. Həmin səhifədə gəlir yaşayış minimumunun üç mislindən aşağı olduqda DTİ-nin 40%-dən, yuxarı olduqda isə 45%-dən artıq olmaması göstərilir. Bu məlumatı bütün bankların fərdi qərarını eyni qaydada verdiyi kimi şərh etmə, amma aylıq ödənişin gəlirə nisbətinin niyə vacib olduğunu göstərir.
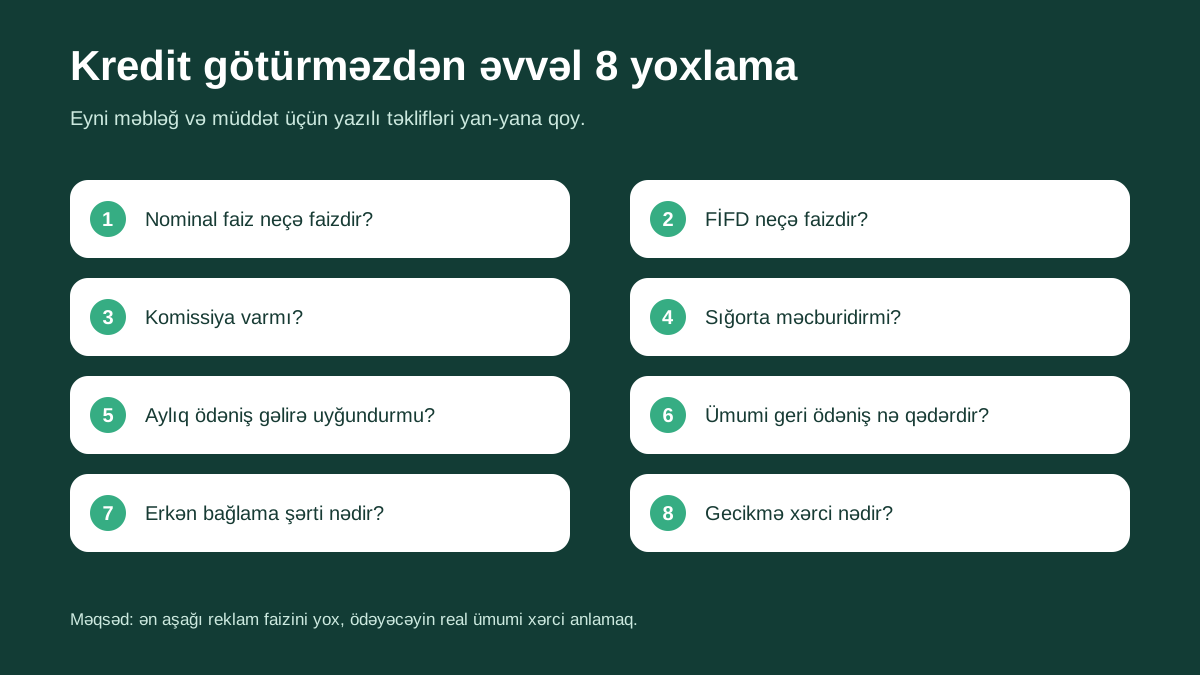
Kredit seçməzdən əvvəl 8 sual
- Mənə təklif olunan konkret nominal faiz neçə faizdir?
- FİFD neçə faizdir?
- Birdəfəlik və aylıq komissiyalar varmı?
- Sığorta məcburidir, yoxsa könüllüdür?
- Vaxtından əvvəl tam və qismən ödənişin şərti nədir?
- Gecikmə zamanı hansı faiz və cərimə tətbiq edilir?
- Aylıq ödəniş xalis gəlirimin hansı hissəsini tutur?
- Bütün müddətdə ümumi geri ödəniş neçə manat olacaq?
Bank müraciəti linkləri necə işləyir?
“Müraciət et” düyməsi əvvəl jafarnajafov.com daxilində qısa məlumat səhifəsini açır, sonra səni bankın rəsmi müraciət səhifəsinə aparır. Keçidə utm_source=jafarnajafov.com və kampaniya etiketi əlavə edilir. Bank öz analitikasında UTM parametrlərini saxlayırsa, trafikin bu araşdırmadan gəldiyini görə bilər.
Jafarnajafov.com kredit müraciətini qəbul etmir, FİN kodu, maaş, bank hesabı və şəxsiyyət məlumatı toplamır. Kredit qərarını yalnız bank verir.
Tez-tez verilən suallar
Azərbaycanda ən aşağı faizlə nağd kredit hansı bankdadır?
26 sentyabr 2026 tarixində yoxladığım rəsmi məhsul səhifələri arasında Yelo Bank 8,9%-dən başlayan nominal faiz göstərir. Bu, sənin yekun faizinin eyni olacağı və ya həmin bankın ümumi xərc baxımından ən ucuz olacağı demək deyil.
FİFD niyə nominal faizdən yüksək olur?
FİFD kreditlə bağlı xərcləri illik müqayisə göstəricisinə çevirməyə xidmət edir. Komissiya və başqa ödənişlər olduqda nominal faizdən yüksək görünə bilər. Konkret məlumat formasını bankdan al.
Rəsmi səhifədəki minimum faizlə mənə verilən faiz niyə fərqlənir?
Minimum faiz məhsulun başlanğıc şərtidir. Bank yekun təklifi gəlir, kredit tarixçəsi, mövcud borc, məbləğ, müddət və digər risk meyarlarına görə fərdiləşdirir. Kampaniyalar da dəyişə bilər.
Əlaqəli oxu
Kredit və investisiya məhsullarını müqayisə etməyin əsas məntiqi üçün səhm, ETF və depozit müqayisəsi bələdçisinə də bax.
Mənbələr və metodologiya
Əsas mənbələr: Azərbaycan Mərkəzi Bankının bank reyestri, Yelo Bank, Unibank, AccessBank, Rabitəbank, Premium Bank, Expressbank, VTB, Azər Türk Bank, Bank of Baku, Bank Respublika, ABB, Birbank/Kapital Bank və Xalq Bank. Məlumatlar 26 sentyabr 2026-da yoxlanıb.
Bu yazı konkret kredit götürmək göstərişi deyil. Kredit borc öhdəliyidir. Yekun qərardan əvvəl bankın sənə təqdim etdiyi müqaviləni, FİFD-i və ümumi geri ödənişi yoxla.
Səhv və ya dəyişən məlumat bildir · Redaksiya qaydaları
Bu yazı necə idi?